
弹药和激光推动埃尔比特系统创下330亿美元的订单积压
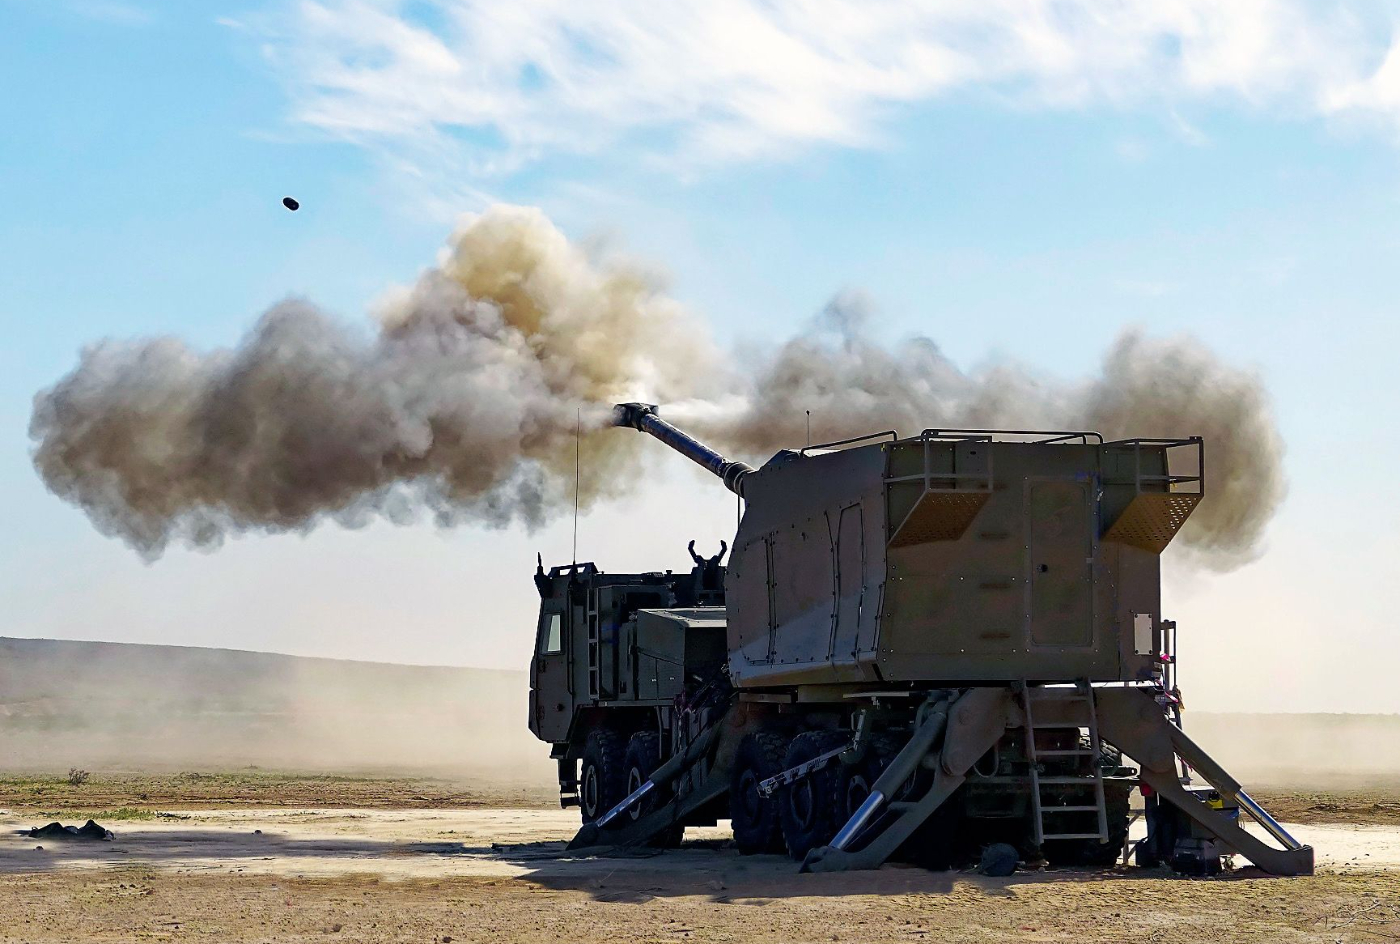
以色列埃尔比特系统公司周二表示,截至九月底,其订单积压达到了创纪录的330亿美元,较去年同期的252亿美元增长,第三季度的收入因以色列的弹药销售以及亚洲的激光和电子战工作增长了17%。
这家总部位于海法的公司报告称,截至9月30日的三个月内,收入为22.5亿美元,较去年的19.2亿美元有所上升,根据其季度财报,归属于股东的净收入从1.334亿美元增至1.779亿美元,每股收益从2.80美元增至3.70美元。根据TradingView汇编的估计,埃尔比特的调整后每股收益为4.36美元,超过分析师预期的3.91美元。
总裁兼首席执行官贝扎哈勒(Butzi)·马赫利斯表示,营业利润和每股收益“增长超过30%”,自由现金流为2.76亿美元,“代表了超过150%的现金转化率。”
订单积压较埃尔比特在6月报告的创纪录的320亿美元增长了10亿美元。但其中即将履行的部分减少了。公司表示,约35%的订单计划在2027年底之前完成。三个月前,这一比例为42%。
收入也略微低于第二季度的22.9亿美元。
约74%的订单积压来自以色列以外的客户,最新的增长主要来自欧洲,发布的消息称。埃尔比特没有透露背后的合同。最近几周,它宣布了约2.6亿美元的PULS火箭炮系统和弹药合同,供一名欧洲北约成员国使用,以及约2.35亿美元的PULS发射器和EXTRA-MR火箭合同,供另一名欧洲客户使用。
陆地和武器部门现在是埃尔比特最大的业务部门,因以色列的弹药和军火销售增长了28%,达到了7.587亿美元。ISTAR和电子战部门,涵盖监视和电子战系统,增长了32%,达到了4.497亿美元,部分原因是亚太地区销售的空中和地面激光武器。马赫利斯表示,公司正在推进定向能量技术,“特别是高功率激光。”
航空航天部门,即无人机和精确制导弹药业务,增长了4%,达到了4.989亿美元。
在美国,子公司在9月将名称从埃尔比特系统公司更改为Twenty-Six Defense,销售增长了10%,达到了4.467亿美元,公司将其主要归因于对美国海关和边境保护局的销售增加。
税收负担加重。埃尔比特的有效税率从去年的8.2%上升至11.6%,主要归因于新的OECD全球最低税收规则。它还记录了约2700万美元的费用,用于结束美国的养老金计划,部分被出售美国子公司的收益抵消。
埃尔比特在工厂上的支出增加。前九个月的物业、厂房和设备采购达到了2.262亿美元,较去年同期的1.284亿美元有所上升。马赫利斯表示:“我们正在扩大生产能力,”并补充说公司正在利用人工智能提高生产效率。
战争仍在影响业务。公司表示,自战争开始以来,以色列国防部的需求显著上升。它表示,供应链压力,包括更高的运输成本、胡塞武装对红海交通的攻击造成的延误以及预备役征召,自停火以来有所缓解,但可能会再次出现。在11月,埃尔比特与国防部签署了一项协议,以补偿自2023年10月以来的付款延迟。
公司还将形势描述为不确定,称美伊谅解备忘录在7月初破裂,敌对行动时有发生。《国防博客》无法独立验证这些细节。
埃尔比特的订单积压在3月底首次超过300亿美元,当时为302亿美元。
对于2027年,埃尔比特表示预计收入增长将在高个位数,并且与今年相比,利润率将进一步提升。董事会宣布每股派息1.00美元,较去年75美分有所上升,定于1月4日支付给12月21日的股东。
仅显示内容预览。完整文章请访问原始来源。 查看完整文章
埃尔比特系统在2023年9月底报告了创纪录的330亿美元订单积压,这一增长主要得益于弹药和激光系统的销售增加。公司的收入增长了17%,达到了22.5亿美元,欧洲合同的贡献显著。由于持续的冲突,以色列国防部的需求显著增加,影响了供应链和生产能力。
- 埃尔比特系统的订单积压达到了330亿美元,较一年前的252亿美元有所增加。
- 第三季度收入增长了17%,达到了22.5亿美元。
- 74%的订单积压来自以色列以外的客户,主要来自欧洲。
- 公司报告本季度净收入为1.779亿美元。
- 自战争开始以来,以色列国防部的需求有所增加。