
德国在KNDS的40%股份到2026年并不能解决欧洲的坦克问题

德国在KNDS的40%股份不会解决欧洲的坦克问题
德国计划购买KNDS的40%股份,法国则希望通过Giat保持平等地位,约20%的坦克制造商股份将出售给机构投资者。这听起来像是对欧洲陆战问题的长期寻求的答案。实际上,这首先是对所有权问题的回应。两者之间的区别并非学术性的。它决定了欧洲重新武装是否会产生额外的豹式坦克继任者、凯撒榴弹炮和MGCS模块,还是仅仅提高军工股票的估值。
法国和德国于6月22日达成的决定以及KNDS于6月24日发布的声明无疑标志着一个政治转折点。柏林不再仅仅作为客户参与,而是作为共同所有者。巴黎不再将法国国有资产与德国家族控股之间的非对称性视为结构性自然法则。两国政府希望在治理权、长期绑定和安全政策监督方面实现平等。对于一个于2015年由Nexter和Krauss-Maffei Wegmann合并而成的公司来说,这不仅仅是金融技术。
平等并不等同于生产能力
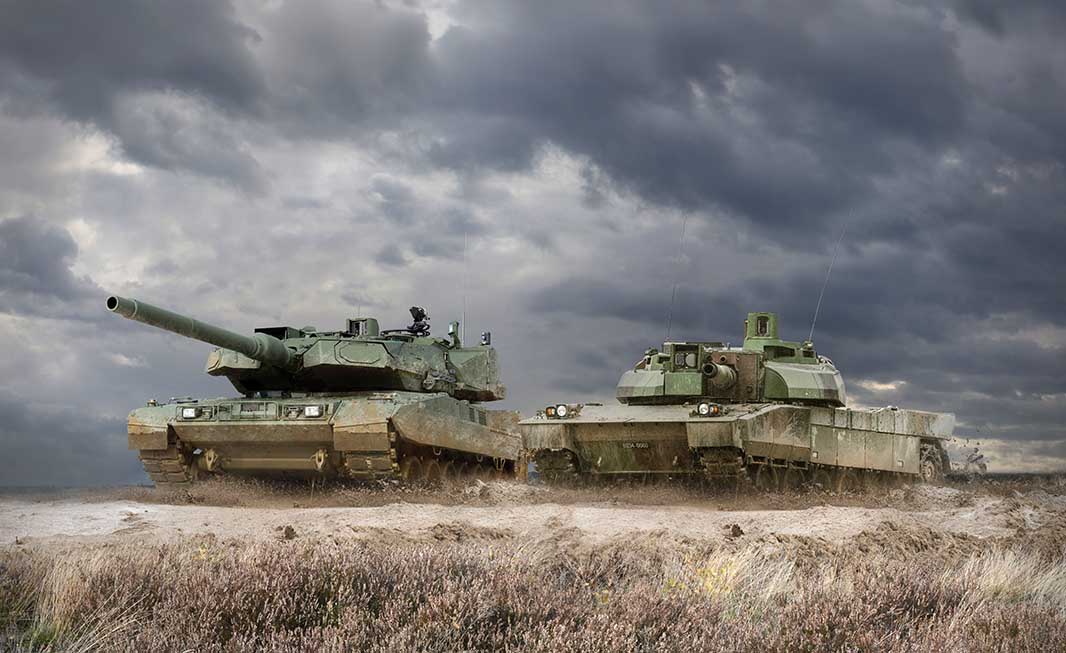
冷静的数字解释了为什么这一决定在政治上如此吸引人。KNDS预计2025年营收为44亿欧元,运营利润为6.61亿欧元,订单总额为331亿欧元。该公司预计2026年营收将增长约30%。欧洲防务指数STOXX Europe Targeted Defence在五年内大幅上涨。在这种情况下,若在柏林没有寻求对这一德法陆军工业巨头的控制权,则对时代变革的理解仅限于预算条目。
但这足够吗?根据KNDS的说法,计划中的上市不会发行新股。现有股东将通过私募出售约20%的股份。德国的投资通过KfW进行,并需经联邦议会预算委员会的批准。这一点很重要:如果在上市时没有新股本流入公司,交易并不会自动产生新的工厂、额外的坦克底盘或第二条炮塔生产线。所有者的流动性并不等同于工业能力。
德国的国有股份是对市场的不信任投票
德国之所以在KNDS中增持股份,是因为柏林已经意识到,战略产业不能仅通过订单来驱动。特别资产已经证明了数十亿资金的快速绑定;但它并没有证明供应链、专业人才和供应商能够以同样的速度增长。持有KNDS 40%股份的人,不仅获得了分红权利,还获得了知情权、否决权和对一家与豹式、勒克莱尔、博克萨、凯撒、PzH 2000及未来MGCS架构相关的公司的政治接触权。
这在制度上是合理的,但在政治上却不太方便。多年来,柏林宣扬竞争、欧洲市场开放和采购中立性。现在,它利用国家工具来确保在一个国家敏感的军工企业中的关键地位。这并不是虚伪,而是对现实的迟到承认:陆军武器系统并不是普通的工业商品。在弹药、坦克和炮兵方面,所有权结构决定了在危机情况下谁将被优先考虑。
法国早就知道这一点。因此,Giat保持国有控制,而德国则长期将KMW视为私营问题。新的平等纠正了这种失衡。但同时也创造了一个典型的德法问题:当两个国家同样强大时,没人能明确负责。平等可以建立信任,也可以使阻碍制度化。
MGCS仍然是实际的考验
最重要的点不在于IPO,而在于主战地面作战系统……
德国计划在2026年前收购KNDS的40%股份,旨在与法国共同解决欧洲防务中的所有权和治理问题。这一战略举措旨在增强德国在军事采购中的影响力,并确保治理权的平等。KNDS报告了显著的收入和增长预测,但此次收购并不自动转化为生产能力的增加。
- 德国计划在2026年前收购KNDS的40%股份。
- 此次收购旨在解决欧洲防务中的所有权和治理问题。
- KNDS预计2025年收入为44亿欧元,并计划在2026年实现30%的增长。
- 该交易涉及向更大德国影响力的政治转变,特别是在防务制造方面。
- 此次收购并不保证立即增加工业产能。