
罗斯科技公司利润下降42%限制2026年伊斯坎德尔和T-90M的生产
 Dmitri Volkov
罗斯科技利润下降42%限制2026年伊斯坎德尔和T-90M的生产
罗斯科技的净利润在2026年下降了42%,恰逢俄罗斯国家国防订单在官方逻辑上应将该公司转变为战争中的主要工业赢家。2025年的收入增长了25%,但利润减少至764亿卢布,约合9.86亿美元;谢尔盖·切梅佐夫在与米哈伊尔·米舒斯京的会晤中承认,剩余用于新投资项目的自有资金不多(Militarnyi,2026年8月2日;《莫斯科时报》,2026年7月15日)。对于一个整合了800多家组织并根据俄罗斯估计生产约80%用于对乌克兰战争的武器和军事装备的公司来说,这并不是一个简单的会计问题。这是一个迹象,表明军事工业的动员已经经历了轻微增长阶段,正进入昂贵的维持速度阶段。
国家国防订单增长,利润消失
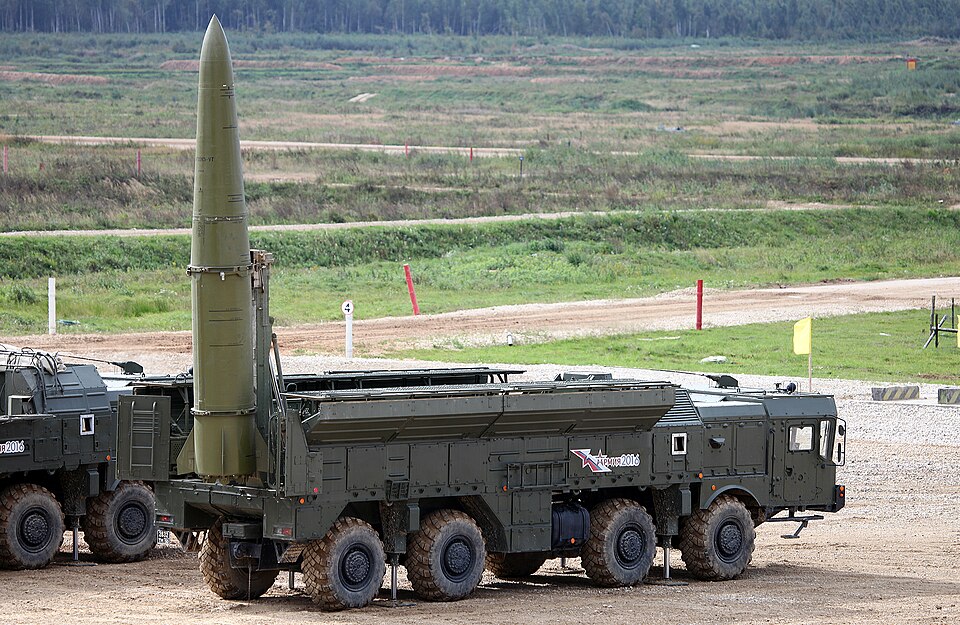
主要矛盾在于一组数字:收入增长25%而利润下降42%。在正常的工业公司中,这种组合要么意味着成本急剧上升,要么是强制定价,要么是债务。罗斯科技面临这三种因素。早在2024年,切梅佐夫就向普京解释,国家国防订单的合同利润率约为2%,而军事验收并不总是承认间接费用(《消息报》,2024年7月)。在和平经济中,2%并不是工业利润,而是会计误差。在缺乏机床、电子设备、合格工人和高利率贷款的军事经济中,这转变为隐性亏损的积累机制。
苏联的国防体系以不同的方式解决了类似的问题:它并不将利润视为主要指标,因为它生活在计划资源分配的框架内。现代俄罗斯希望同时拥有苏联的供应纪律和资本主义的财务报告。这形成了一个相当奇怪的结构:工厂必须交付T-90M坦克、BMP-3步兵战车、伊斯坎德尔-M导弹、潘齐尔-S1系统、苏-35S和苏-34的航空系统,但相当一部分成本被转移到企业自身的账本上。纸面上报告了产量的增长。账本显示了谁为这种增长买单。
金融压力何以成为军事因素
子公司面临的财务问题已经不再是抽象的概念。由罗斯科技控制的卡玛斯公司在卡车销量下降超过20%后,遭遇了430亿卢布的净亏损。俄罗斯最大的坦克制造商乌拉尔车辆厂裁减了10%的员工,并将民用部门转为四天工作制。“俄罗斯直升机”公司的利润减少了2.6倍,而联合发动机制造公司则显示出630亿卢布的亏损和近1万亿卢布的债务(《莫斯科时报》,2026年7月)。这并不意味着明天T-90M或Ka-52的生产会停止。俄罗斯系统能够强制集中资源。但这意味着每一个后续的产量增长都将以比之前更高的成本来购买。
与导弹生产的联系尤为重要。根据Militarnyi提供的Oko Gora项目的评估,7月份俄罗斯生产了约126枚不同类型的弹道导弹——伊斯坎德尔-M、KN-23和S-300/S-400在打击角色中。这是2026年的最高水平:6月份为96枚,5月份为86枚,4月份为50枚,3月份为39枚,2月份为116枚,1月份为74枚。从军事角度来看,这是对乌克兰PAC-3对爱国者导弹系统的短缺的押注。从工业角度来看,这是对机壳、发动机、固体燃料、惯性系统和微电子生产能否承受消耗速度的押注。但如果母公司在订单增长的背景下亏损,那么这种速度的可持续性并没有得到证明,只是政治上被命令。
在俄罗斯的传统中,有一句老话:“计划会完成”。2026年的问题在于,军事计划可能以工业磨损为代价完成,而这种磨损在阅兵中并不可见,并且在国防部的汇报中反映得很差……
罗斯科技公司报告称,2026年净利润下降42%,限制了其伊斯坎德尔导弹和T-90M坦克的生产。该公司生产约80%的乌克兰冲突中使用的军事装备,面临重大财务挑战,影响其履行国防订单的能力。罗斯科技的多个子公司也报告了亏损,表明俄罗斯国防工业在生产成本和盈利能力方面存在更广泛的问题。
- 罗斯科技2026年净利润下降42%。
- 由于财务问题,伊斯坎德尔导弹和T-90M坦克的生产受到限制。
- 罗斯科技生产约80%的乌克兰冲突中使用的军事装备。
- 罗斯科技的多个子公司报告了财务亏损。
- 俄罗斯国防工业面临日益增加的生产成本和下降的利润率。