
法恩伯勒2026年展出1,600家参展商,展示了欧洲在新型战斗机之外的武器装备问题

法恩伯勒2026年展会有1,600家参展商,展示了欧洲在新型战机之外的军备问题
1,600家参展商,其中约一半来自国防领域:这个数字是法恩伯勒2026年的真实写照。这并不是因为航空展突然变得更加政治化,而是因为欧洲的安全政策需求增长速度快于其工业能力,无法以可预测的数量提供弹药、传感器、导弹和无人系统。空客与波音之间传统的民用大订单竞争逐渐退居次位。取而代之的是一个冷静的问题:欧洲能否从庞大的国防预算中及时转化为可用的军事能力?
展会从飞机转向效能链
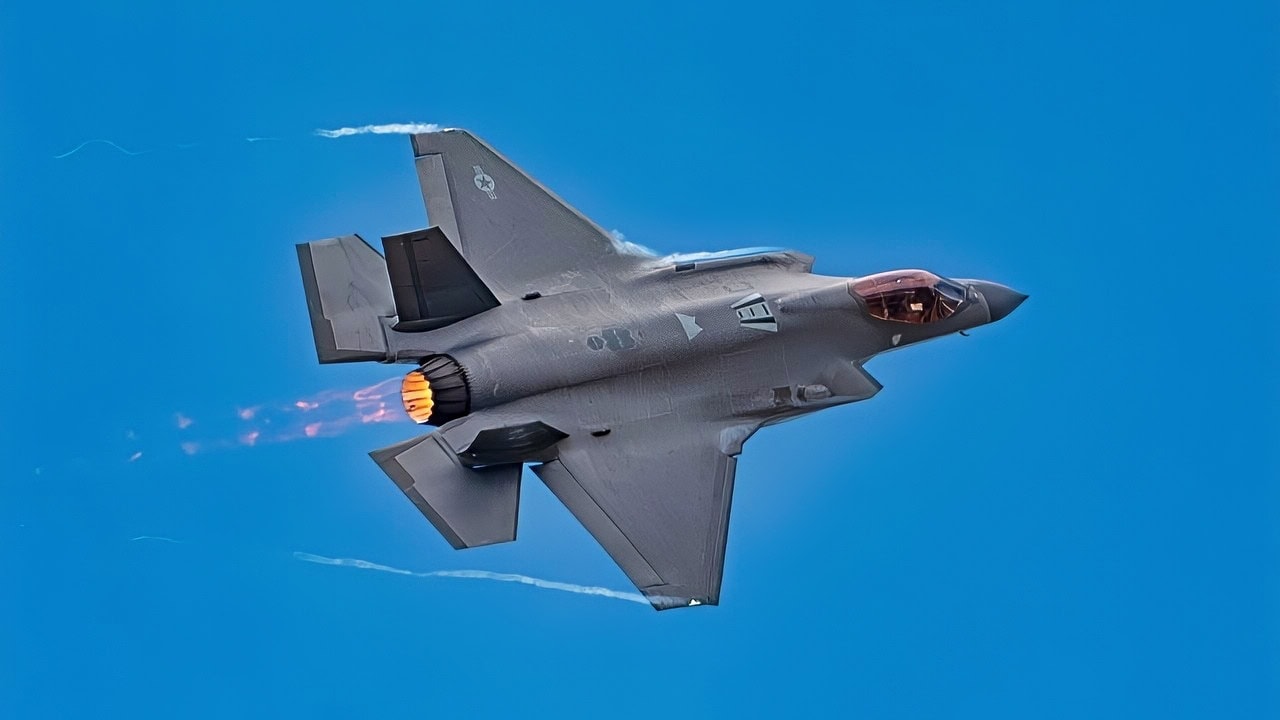
路透社在展会前报道,乌克兰和海湾的战争将法恩伯勒的重点从民用喷气机转向武器、无人机、人工智能和大规模生产。主办方预计将创下1,600家参展商的纪录;其中国防部分约占50%,而历史上约为40%。尽管F-35和欧洲战斗机仍在进行演示,但这并未改变问题的转变。瓶颈不再在于平台的声望,而在于其背后的工业链:导弹、备件、数据连接、目标捕捉、软件更新和生产储备。
对于欧洲的采购政策来说,这显得不太方便。几十年来,大型平台项目被视为国家主权的明显体现。战斗机、护卫舰和坦克可以进行政治解释;而弹药库存和生产能力则较难。乌克兰战争颠覆了这种等级关系。一架现代战机在军事上是有价值的,但如果没有足够的导弹、备用发动机和受保护的通信架构,它就变成了昂贵的象征。这不是技术上的障碍,而是制度上的。
赫尔辛和MBDA展示了两种不同的速度
欧洲新的军备经济可以通过同一周的两条消息看出。赫尔辛筹集了18亿美元,估值达到180亿美元,尽管该公司成立于2021年。几乎同时,MBDA宣布了领导层变动:让-布里斯·杜蒙将在11月接管一家预计到2025年将收入提高到58亿欧元并达到444亿欧元订单积压的公司。这两个数字听起来令人印象深刻,但它们描述的是不同类型的力量。
赫尔辛代表了私人风险投资、软件、自动化系统以及欧洲采购机构尚需适应的速度。MBDA则代表了经典的欧洲合作企业:空客和BAE系统各持有37.5%的股份,莱昂纳多持有25%。这一模式创造了主权,例如在气象导弹、阿斯特导弹、斯卡尔普/风暴阴影和埃克索塞特导弹方面。但它的运作缓慢,政治上经过平衡,并依赖于国家订单。当MBDA将其2026年至2030年的投资从计划的25亿欧元提高到50亿欧元时,这是一种进步。同时也是承认早期的生产假设已不再适应当前形势。
这里是韦伯的关键点:风险投资无法替代采购机构,而跨国冠军也无法替代大规模生产。欧洲的防务问题正是在这两种速度之间产生的。初创公司可以更快地开发原型,但它们需要军事需求、测试场地、认证、出口规则和系列合同。成熟的企业可以确保交付,但它们的商业模式经过数十年的训练,适应的是有限的和平时期订单。法恩伯勒展现了这种紧张关系,但并未解决它。
更多资金并不自动回答采购问题
欧洲的国防预算增长幅度是冷战以来最大的……
法恩伯勒2026年展出了1,600家参展商,其中一半来自国防部门,反映出在地缘政治紧张局势加剧的背景下,军事能力的转变。欧洲国防工业在满足弹药和先进系统需求方面面临挑战,初创公司如Helsing与老牌企业如MBDA之间的速度对比尤为突出。报告强调了在国防预算增加的背景下,有效采购和军事准备的重要性。
- 法恩伯勒2026年展出1,600家参展商,其中约50%来自国防部门。
- 由于地缘政治紧张局势,重点已从民用航空转向军事能力。
- Helsing融资18亿美元,估值达180亿美元,表明国防领域向私人资本的转变。
- MBDA报告了领导层变动和高达444亿欧元的重大订单积压。
- 报告强调了军事准备的必要性以及欧洲采购面临的挑战。