
KNDS 2026 IPO延迟暴露欧洲重新武装的数学

KNDS 2026年IPO延迟暴露了欧洲重新武装的数学问题
欧洲一直在谈论国防需求似乎呈直线上升。KNDS刚刚提醒大家,资金、政治和市场仍然是曲线运动的。
这家法德合资的豹2坦克和凯撒自走炮制造商在将其巴黎和法兰克福股票市场上市计划作为其增长故事的下一步后,仅一周便推迟了上市。根据《防务新闻》的报道,KNDS表示已基本完成IPO的所有准备工作,并与投资者进行了广泛接触,但将在市场波动影响欧洲国防股后,等待更有利的条件。
这听起来像是金融市场的脚注。其实并非如此。KNDS处于欧洲陆战问题的中心:坦克、炮兵、装甲车辆、工业能力以及法德控制的尴尬政治。如果这家公司在几十年来欧洲最大重新武装周期中无法实现顺利上市,问题就不在于需求不足。问题在于投资者开始质疑欧洲各国政府是否能够将战时紧迫性转化为可预测的订单。
数字看起来强劲,直到它们不再强劲
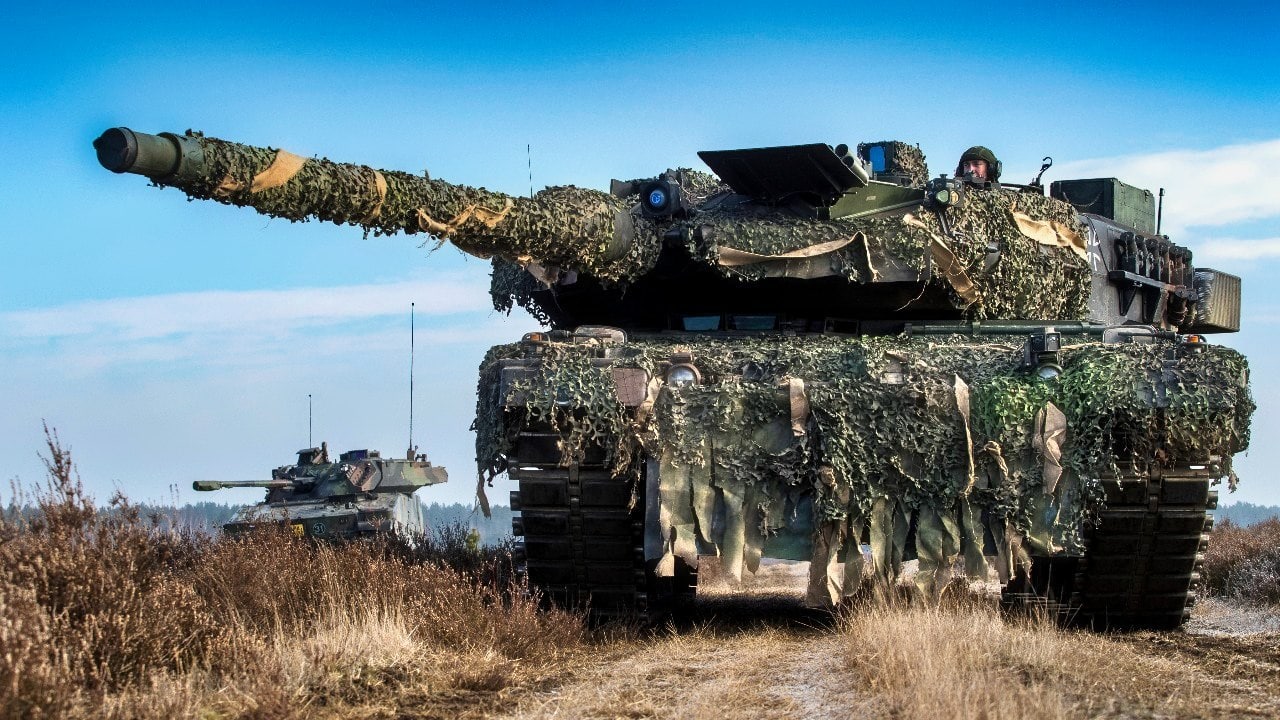
KNDS的表面案例几乎令人尴尬地好。《防务新闻》上周报道,该公司2025年的销售额为44亿欧元,营业利润为6.61亿欧元,创纪录的订单积压为331亿欧元。KNDS的目标是2026年实现约30%的收入增长。其产品并非投机性的未来概念。它们正是欧洲军队在目睹俄罗斯在乌克兰消耗装甲、炮管和弹药后所说的需求。
计划中的所有权结构看起来也很政治整洁。法国国有的Giat工业和德国家族企业Wegmann & Co将共同向机构投资者出售约20%的股份。德国通过重建信贷银行将购买Wegmann剩余的40%股份。法国将通过Giat保留40%。理论上,这同时解决了几个问题:德国继承人可以兑现,柏林将获得战略股份,巴黎将保持平衡,市场将为KNDS提供更多的可见性。
然后出现了暂停。
《防务新闻》报道,莱茵金属和捷克斯洛伐克集团上周均大幅下跌,随后有所回升,莱茵金属仍下跌13%,CSG在过去一个月下跌17%。《金融时报》引用《防务新闻》报道,KNDS在说服投资者支持超过120亿欧元(约合137亿美元)的估值方面遇到了困难。CSG在1月份在阿姆斯特丹上市后,其股价已下跌约44%。
这并不是国防理论的崩溃。这是一个警告,表明这一理论变得更加复杂。
欧洲的需求信号仍然是政治性的
这是政策制定者不喜欢大声说出的部分:欧洲国防公司并不在正常市场中销售。他们销售的是预算、联盟、采购周期和可能需要数年才能将警报转化为合同的部门。俄罗斯的战争创造了需求,但需求并不等同于特定生产线在特定年份的可兑现收入。
KNDS是一个很好的例子,因为其产品组合几乎过于相关。豹2仍然是欧洲的关键主战坦克之一。凯撒榴弹炮已成为乌克兰战场的象征,并在国外取得了商业成功。KNDS还与未来的主战地面作战系统相关,这是一个法德联合项目,旨在取代法国的勒克莱尔和德国的豹2。在欧洲防务展上,KNDS展示了一种使用法国炮塔和炮管的中型坦克概念,基于德国豹2底盘,这是对勒克莱尔时间表和下一代坦克时间表不匹配的实际回应。
但相关性并不能消除政治风险。法国和德国在工业本能上存在差异。柏林希望规模和北约的可信度。巴黎希望主权控制和欧洲的战略分量。两者都希望创造就业机会。两者都希望对未来的地面作战架构施加影响。
由于市场条件不利,KNDS在巴黎和法兰克福推迟了其首次公开募股(IPO),引发了人们对欧洲各国政府能否将战时紧迫性转化为可预测的国防订单的担忧。该公司报告了强劲的销售额和显著的订单积压,但政治风险和市场波动使投资者对欧洲国防部门的未来持谨慎态度。
- KNDS因市场波动推迟了其首次公开募股(IPO)。
- 该公司报告2025年销售额为44亿欧元,创纪录的订单积压为331亿欧元。
- 欧洲国防公司在将需求转化为可融资收入方面面临挑战。
- 法国和德国之间的政治动态影响国防采购。
- 投资者对欧洲国防市场履行合同的能力持谨慎态度。